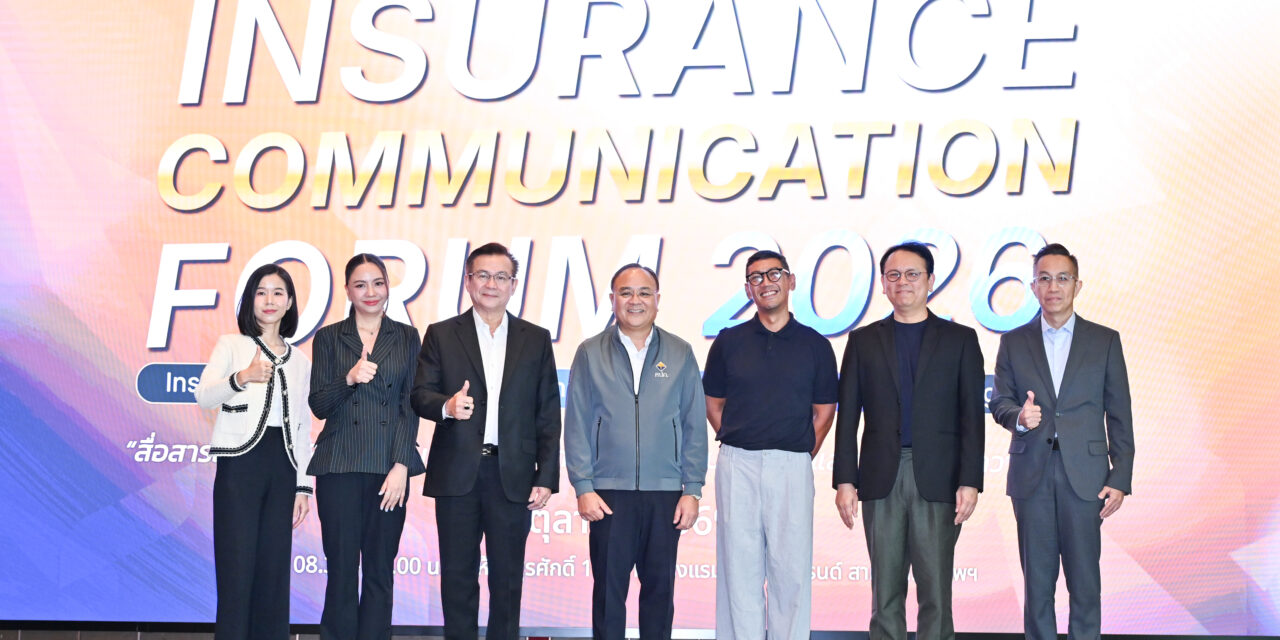
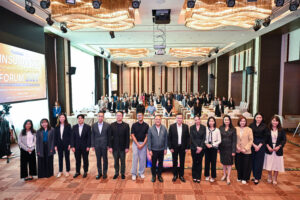
เมื่อวันที่ 8 ตุลาคม 2569 นายชูฉัตร ประมูลผล เลขาธิการคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (เลขาธิการ คปภ.) บรรยายพิเศษในหัวข้อ “อนาคตประกันภัยไทย: เมื่อความเสี่ยงใหม่กำลังเปลี่ยนวิธีคิดของผู้บริโภค” ภายในงาน Insurance Communication Forum 2026 ภายใต้แนวคิด “Insurance for All: Building Trust through Communication in a Changing World” จัดโดยสมาคมประกันวินาศภัยไทย ณ โรงแรมอีสติน แกรนด์ สาทร กรุงเทพมหานคร
โดยกล่าวถึงทิศทางการพัฒนาระบบประกันภัยไทยท่ามกลางความเสี่ยงที่เปลี่ยนแปลงอย่างรวดเร็ว พร้อมเน้นย้ำความสำคัญของการเสริมสร้างเสถียรภาพและความมั่นคงของบริษัทประกันภัยผ่านการปรับปรุงกฎหมาย การยกระดับการบริหารความเสี่ยง และการพัฒนาเครื่องมือกำกับดูแลเชิงป้องกัน เพื่อสร้างความเชื่อมั่นและรักษาความสามารถของภาคธุรกิจประกันภัยในการให้ความคุ้มครองประชาชนอย่างต่อเนื่อง
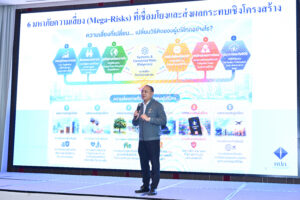
เลขาธิการ คปภ. กล่าวต่อว่า ปัจจุบันโลกกำลังเผชิญความเสี่ยงสำคัญ 6 ด้าน หรือ 6 Mega-Risks ซึ่งมีความซับซ้อนและเชื่อมโยงกัน ส่งผลต่อความต้องการของผู้เอาประกันภัยและการดำเนินธุรกิจประกันภัย ได้แก่
1. ความเสี่ยงด้านเศรษฐกิจและการเงิน จากภาวะเศรษฐกิจเติบโตช้าควบคู่กับเงินเฟ้อ (Stagflation) หนี้ครัวเรือน และความผันผวนของตลาดการเงินและอัตราดอกเบี้ย ทำให้ประชาชนอาจต้องเลือกระหว่างการชำระหนี้กับการรักษาความคุ้มครองประกันภัย ขณะที่บริษัทประกันภัยเผชิญความผันผวนของผลตอบแทนการลงทุนและต้นทุนสินไหมทดแทน
2. ความเสี่ยงด้านสังคมและประชากร จากการเข้าสู่สังคมสูงวัย โดยคาดว่าภายในปี 2583 ผู้สูงอายุจะมีสัดส่วนเกือบร้อยละ 28 ของประชากรทั้งหมด ส่งผลให้ค่ารักษาพยาบาลและความต้องการประกันบำนาญเพิ่มขึ้น ขณะที่ฐานลูกค้าวัยทำงานลดลง
3. ความเสี่ยงด้านภูมิอากาศและภัยพิบัติ จากน้ำท่วม พายุ ไฟป่า และแผ่นดินไหวที่มีแนวโน้มรุนแรงขึ้น เช่น น้ำท่วมหาดใหญ่ปี 2568 และแผ่นดินไหวในเมียนมา ส่งผลให้ภาระค่าสินไหมทดแทนและต้นทุนประกันภัยต่อ (Reinsurance) เพิ่มขึ้น ขณะที่ประชาชนต้องการความคุ้มครองที่ช่วยให้ฟื้นตัวจากภัยพิบัติได้รวดเร็ว
4. ความเสี่ยงด้านเทคโนโลยีและไซเบอร์ จากการรั่วไหลของข้อมูล (Data Breach) การโจมตีด้วยมัลแวร์เรียกค่าไถ่ (Ransomware) การปลอมแปลงภาพและเสียง (Deepfake) และการฉ้อโกงโดยใช้ AI ซึ่งเป็นความท้าทายสำคัญต่อบริษัทประกันภัยที่จัดเก็บข้อมูลส่วนบุคคลและข้อมูลสุขภาพจำนวนมาก
5. ความเสี่ยงด้านการฉ้อฉล จากการใช้ AI สร้างภาพ เสียง และวิดีโอปลอมที่ตรวจสอบได้ยากขึ้น ทำให้ภาคธุรกิจต้องพัฒนาระบบตรวจจับและคาดการณ์การฉ้อฉล (Predictive Fraud Detection) พร้อมยกระดับความปลอดภัยของข้อมูลและธุรกรรมประกันภัย และ
6. ความเสี่ยงด้านภูมิรัฐศาสตร์ จากสงครามและความขัดแย้งระหว่างประเทศที่กระทบต้นทุนพลังงาน การขนส่ง ห่วงโซ่อุปทาน และธุรกิจประกันภัยทางทะเลและการบิน
ทั้งนี้ ความเสี่ยงที่เปลี่ยนแปลงและเชื่อมโยงกันมากขึ้น ทำให้บริษัทประกันภัยจำเป็นต้องมีฐานะการเงินและเงินกองทุนที่มั่นคง มีระบบบริหารความเสี่ยงที่มีประสิทธิภาพ และสามารถรองรับความเสียหายในวงกว้างได้ โดยไม่กระทบต่อการชำระค่าสินไหมทดแทนและภาระผูกพันต่อผู้เอาประกันภัย
การเสริมสร้างเสถียรภาพและความมั่นคงของบริษัทประกันภัยเป็นเรื่องสำคัญ เนื่องจากหากบริษัทประสบปัญหาด้านฐานะการเงิน อาจส่งผลกระทบต่อประชาชน บริษัทคู่ค้า และผู้มีส่วนได้เสียในวงกว้าง สำนักงาน คปภ. จึงเดินหน้าปรับปรุงพระราชบัญญัติประกันชีวิตและพระราชบัญญัติประกันวินาศภัย โดยเฉพาะกฎหมายกลุ่มที่ 2 ว่าด้วยการเสริมสร้างเสถียรภาพและความมั่นคงของบริษัทประกันภัย เพื่อยกระดับมาตรฐานการกำกับดูแลให้สอดคล้องกับสภาพแวดล้อมและมาตรฐานสากล ครอบคลุมคุณสมบัติของผู้บริหารและผู้ถือหุ้นรายใหญ่ ความเป็นอิสระของบุคลากรวิชาชีพสำคัญ เช่น นักคณิตศาสตร์ประกันภัย การดำรงเงินกองทุนให้สอดคล้องกับระดับความเสี่ยง การจัดเก็บและเปิดเผยข้อมูล ตลอดจนมาตรการแทรกแซงเมื่อบริษัทเริ่มประสบปัญหา โดยมีเป้าหมายให้สามารถ “เห็นความเสี่ยงก่อนและเข้าแก้ไขได้ก่อนเกิดความเสียหาย” เพื่อลดผลกระทบต่อผู้เอาประกันภัยและเสถียรภาพของระบบประกันภัยโดยรวม
นอกจากนี้ สำนักงาน คปภ. ยังมุ่งยกระดับการบริหารความเสี่ยงแบบองค์รวม (Enterprise Risk Management : ERM) และการประเมินความเสี่ยงและความมั่นคงทางการเงินของบริษัท (Own Risk and Solvency Assessment : ORSA) โดยให้บริษัทประกันภัยเชื่อมโยงการบริหารความเสี่ยงเข้ากับกลยุทธ์ธุรกิจ การบริหารเงินกองทุน และการตัดสินใจของคณะกรรมการบริษัท พร้อมพัฒนาเครื่องมือ Risk Heatmap เพื่อวิเคราะห์และจัดลำดับความเสี่ยง ตลอดจนแนวทางประเมินระดับความเสี่ยงรวมของบริษัท (Composite Risk Rating : CRR) โดยบูรณาการข้อมูลด้านความเสี่ยง การเงิน และการดำเนินธุรกิจ เพื่อให้สามารถกำหนดมาตรการกำกับดูแลได้เหมาะสมกับระดับความเสี่ยงของแต่ละบริษัท ขณะเดียวกัน ยังให้ความสำคัญกับ การทดสอบภาวะวิกฤต (Stress Test) ทั้งการประเมินภาพรวมของระบบประกันภัยและความเสี่ยงเฉพาะของแต่ละบริษัท เพื่อทดสอบความเพียงพอของเงินกองทุน (Solvency) และสภาพคล่อง (Liquidity) รวมถึงความพร้อมของมาตรการรองรับภาวะวิกฤต (Management Action) เพื่อให้บริษัทประกันภัยสามารถรักษาเสถียรภาพและปฏิบัติตามภาระผูกพันต่อผู้เอาประกันภัยได้แม้เผชิญสถานการณ์ที่รุนแรง
เลขาธิการ คปภ. กล่าวเพิ่มเติมว่า การดำเนินงานดังกล่าวเป็นส่วนสำคัญในการขับเคลื่อนระบบประกันภัยไทยไปสู่เป้าหมายตามแผนพัฒนาการประกันภัย ฉบับที่ 5 (พ.ศ. 2569–2573) ที่มุ่งสร้างระบบประกันภัยให้มั่นคง แข็งแกร่ง และสามารถรองรับความเสี่ยงรูปแบบใหม่ รวมถึงภัยขนาดใหญ่ โดยทำหน้าที่เป็น National Risk Buffer หรือกลไกรองรับแรงกระแทกจากความเสี่ยงต่อเศรษฐกิจและสังคมของประเทศ ควบคู่กับการพัฒนาระบบข้อมูลและกลไกบริหารจัดการภัยพิบัติ เพื่อเพิ่มขีดความสามารถของภาคธุรกิจประกันภัยในการรองรับความเสียหาย บรรเทาผลกระทบ และสนับสนุนการฟื้นตัวของประชาชนและภาคธุรกิจอย่างต่อเนื่อง
“ความมั่นคงของบริษัทประกันภัยถือเป็นรากฐานสำคัญของความเชื่อมั่นต่อระบบประกันภัย สำนักงาน คปภ. จึงมุ่งพัฒนากฎหมายและยกระดับการกำกับดูแลเชิงป้องกัน เพื่อให้สามารถมองเห็นและบริหารจัดการความเสี่ยงได้อย่างทันท่วงที ควบคู่กับการเสริมสร้างศักยภาพของบริษัทประกันภัยให้สามารถปฏิบัติตามภาระผูกพันต่อผู้เอาประกันภัย และร่วมขับเคลื่อนระบบประกันภัยไทยให้เป็นกลไกสำคัญในการบริหารจัดการความเสี่ยงของประเทศได้อย่างมั่นคงและยั่งยืน” เลขาธิการ คปภ. กล่าวในตอนท้าย
#เลขาธิการคปภ #คปภเปิดมุมมอง #อนาคตประกันภัยไทย #รับมือ6MegaRisks